Wypadek podczas górskiej wędrówki, zagubienie na szlaku, kontuzja na stoku czy konieczność ewakuacji z trudno dostępnego miejsca mogą oznaczać nie tylko potrzebę leczenia, ale również kosztowną akcję ratowniczą. Za granicą zasady finansowania takich działań mogą być inne niż w Polsce, dlatego przed aktywnym wyjazdem warto sprawdzić, czy ubezpieczenie turystyczne obejmuje koszty ratownictwa i poszukiwania. Samo ubezpieczenie kosztów leczenia może nie wystarczyć, jeżeli najpierw konieczne będzie dotarcie ratowników do poszkodowanego i jego transport do miejsca, z którego możliwe jest dalsze leczenie.
Ubezpieczenie turystyczne z kosztami ratownictwa może mieć szczególne znaczenie podczas wyjazdów w góry, na narty, snowboard, trekking, żagle, nurkowanie lub inne aktywności prowadzone z dala od łatwo dostępnej infrastruktury. Przed wyjazdem warto wykorzystać Porównywarka ubezpieczeń Poliseo i zestawić nie tylko sumę kosztów leczenia, ale również limity ratownictwa, transport medyczny, assistance, zakres sportowy oraz wyłączenia odpowiedzialności. To właśnie szczegółowe warunki decydują, czy polisa zadziała w sytuacji, w której potrzebna będzie pomoc ratowników.
Czym są koszty ratownictwa w ubezpieczeniu turystycznym?
Koszty ratownictwa to wydatki związane z działaniami podejmowanymi w celu udzielenia pomocy ubezpieczonemu znajdującemu się w sytuacji zagrożenia zdrowia lub życia. W zależności od rodzaju polisy ochrona może obejmować określone działania służb ratowniczych, transport z miejsca zdarzenia, wykorzystanie specjalistycznego sprzętu albo inne czynności potrzebne do bezpiecznego przekazania poszkodowanego personelowi medycznemu.
Nie należy jednak zakładać, że każdy pakiet turystyczny obejmuje identyczny zakres ratownictwa. Poszczególni ubezpieczyciele mogą stosować inne definicje, limity oraz zasady dotyczące aktywności sportowych. Dlatego osoba wyjeżdżająca na trekking, narty czy wspinaczkę powinna sprawdzić dokładnie, czy planowana aktywność znajduje się w zakresie wybranej polisy.
Koszty ratownictwa a koszty leczenia – to nie jest to samo
Koszty leczenia dotyczą przede wszystkim świadczeń medycznych, takich jak konsultacja lekarza, badania, hospitalizacja, leki czy zabiegi zgodnie z warunkami polisy. Koszty ratownictwa odnoszą się natomiast do działań podejmowanych jeszcze przed rozpoczęciem właściwego leczenia. Jeżeli turysta złamie nogę w centrum miasta, może potrzebować głównie transportu medycznego i pomocy szpitalnej. Jeżeli do tego samego urazu dojdzie wysoko w górach, wcześniej może być potrzebna skomplikowana akcja ratownicza.
Przy wyborze polisy warto więc analizować oba elementy oddzielnie. Wysoka suma kosztów leczenia nie musi automatycznie oznaczać równie wysokiego limitu na ratownictwo. To szczególnie ważne dla osób planujących pobyt w miejscach, w których dotarcie do poszkodowanego może wymagać specjalistycznych służb.
Ubezpieczenie turystyczne z akcją poszukiwawczą
Akcja poszukiwawcza może być potrzebna wtedy, gdy służby nie znają dokładnego miejsca pobytu turysty. Taka sytuacja może wystąpić po zejściu ze szlaku, utracie orientacji, nagłym załamaniu pogody albo braku możliwości kontaktu z osobą podróżującą. Poszukiwania mogą wymagać zaangażowania ratowników, sprzętu, pojazdów lub innych środków, co w niektórych krajach może generować znaczące koszty.
Przed wyjazdem warto więc sprawdzić, czy polisa obejmuje nie tylko samą akcję ratowniczą po zlokalizowaniu poszkodowanego, ale także koszty jego poszukiwania. Definicje tych dwóch świadczeń mogą być odrębne, dlatego nie należy zakładać, że każde ubezpieczenie z ratownictwem automatycznie finansuje wszystkie działania poszukiwawcze.
Ubezpieczenie w góry za granicą
Wędrówki górskie są popularną formą wakacyjnej aktywności, ale ryzyko nie ogranicza się wyłącznie do ekstremalnych tras. Kontuzja może zdarzyć się także podczas stosunkowo łatwego trekkingu, szczególnie na mokrym lub kamienistym szlaku. Dodatkowym zagrożeniem są gwałtowne zmiany pogody, utrata orientacji, odwodnienie czy problemy zdrowotne pojawiające się daleko od zabudowań.
Ubezpieczenie turystyczne w góry powinno być dopasowane do wysokości, charakteru tras i sposobu spędzania czasu. Zwykła turystyka piesza może być traktowana inaczej niż trekking wysokogórski, wspinaczka czy aktywność wymagająca specjalistycznego sprzętu. Przed zakupem warto więc sprawdzić definicję aktywności w OWU i upewnić się, że planowany wyjazd mieści się w standardowym zakresie albo został objęty odpowiednim rozszerzeniem.
Ratownictwo górskie a helikopter
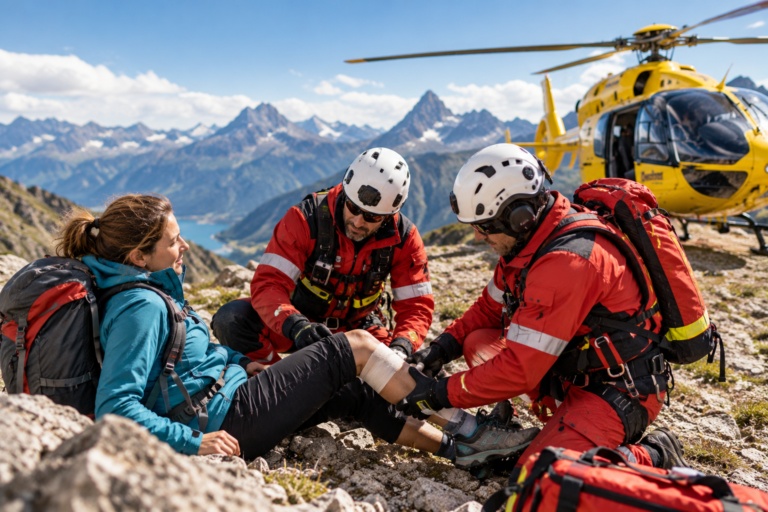
W trudnym terenie transport poszkodowanego może wymagać wykorzystania śmigłowca. Jest to jedno z najbardziej kosztownych świadczeń ratowniczych, dlatego przy wyjazdach w góry szczególnie ważne jest sprawdzenie warunków polisy. Ubezpieczenie może pokrywać transport lotniczy wtedy, gdy jest on uzasadniony sytuacją i mieści się w zakresie odpowiedzialności ubezpieczyciela.
Nie należy jednak zakładać, że wezwanie helikoptera zawsze powoduje automatyczne pokrycie kosztów. O zasadności działań decydują służby i warunki danego produktu. Turysta powinien również postępować zgodnie z instrukcjami centrum assistance, jeśli sytuacja pozwala na wcześniejszy kontakt z ubezpieczycielem.
Ubezpieczenie na narty z kosztami ratownictwa
Wyjazd na narty lub snowboard wymaga zwrócenia uwagi na zakres sportowy polisy. Aktualna oferta Poliseo wskazuje, że ubezpieczenie podróżne na narty może obejmować koszty ratownictwa górskiego, transportu medycznego oraz leczenia urazów. Trzeba jednak sprawdzić, czy dana aktywność jest objęta standardem, czy wymaga dodatkowego rozszerzenia oraz jakie są limity odpowiedzialności.
Narciarz może potrzebować pomocy po zderzeniu z inną osobą, upadku na trasie czy urazie poza łatwo dostępnym odcinkiem stoku. W takich sytuacjach polisa powinna być analizowana nie tylko pod kątem leczenia szpitalnego, ale również ratownictwa, assistance i OC w życiu prywatnym. Wypadek na stoku może bowiem oznaczać jednocześnie własny uraz i roszczenie innej osoby.
Ratownictwo poza trasą narciarską
Jazda poza wyznaczonymi trasami może być traktowana przez ubezpieczyciela inaczej niż standardowe korzystanie z przygotowanego stoku. W zależności od OWU taka aktywność może wymagać rozszerzenia ochrony albo należeć do kategorii sportów o wyższym ryzyku. Ma to znaczenie również dla kosztów ratownictwa, ponieważ akcja poza trasą może być bardziej skomplikowana.
Osoba planująca freeride nie powinna więc wybierać polisy wyłącznie na podstawie hasła „ubezpieczenie na narty”. Trzeba sprawdzić dokładną definicję aktywności i upewnić się, że obejmuje ona rzeczywisty sposób jazdy. W przeciwnym razie zakres może być znacznie węższy niż oczekuje ubezpieczony.
Ubezpieczenie na trekking
Trekking może oznaczać zarówno kilkugodzinny spacer po oznakowanym szlaku, jak i wielodniową wyprawę prowadzoną na dużej wysokości. Z punktu widzenia ubezpieczenia te aktywności nie muszą być traktowane identycznie. Znaczenie może mieć wysokość nad poziomem morza, stopień trudności szlaku, używanie sprzętu wspinaczkowego i charakter wyprawy.
Przed podróżą warto sprawdzić w OWU, do jakiego poziomu aktywność jest uznawana za turystykę standardową, a kiedy zaczyna być traktowana jako sport wysokiego ryzyka lub ekstremalny. Ma to bezpośredni wpływ na ochronę kosztów ratownictwa, leczenia i transportu.
Ubezpieczenie na sporty ekstremalne a ratownictwo
Poliseo umożliwia w kalkulatorze wskazanie sportów ekstremalnych jako celu aktywności podczas podróży. W tej kategorii mogą znajdować się między innymi określone formy wspinaczki, sporty powietrzne, sporty motorowe, trekking na bardzo dużych wysokościach oraz inne dyscypliny o podwyższonym ryzyku. Jeżeli planowana aktywność została przez ubezpieczyciela zakwalifikowana jako ekstremalna, standardowa ochrona turystyczna może być niewystarczająca.
W takim przypadku trzeba sprawdzić zarówno rozszerzenie sportowe, jak i limit kosztów ratownictwa. Im trudniej dostępne miejsce i większe ryzyko wypadku, tym większe znaczenie ma odpowiednio szeroki zakres. Sama wysoka suma kosztów leczenia nie rozwiązuje problemu, jeśli wybrana aktywność nie jest objęta odpowiedzialnością.
Nurkowanie a koszty ratownictwa
Nurkowanie jest kolejną aktywnością, którą warto zgłosić przy zakupie ubezpieczenia. W kalkulatorze Poliseo można wskazać nurkowanie jako osobny cel podróży, co pokazuje, że zakres powinien być odpowiednio dopasowany do charakteru wyjazdu. Wypadek pod wodą może wymagać wyspecjalizowanej pomocy, transportu oraz dalszego leczenia.
Przed zakupem warto sprawdzić dopuszczalną głębokość, wymagane kwalifikacje, sposób nurkowania i ewentualne ograniczenia dotyczące konkretnego rodzaju aktywności. Równie ważny jest zakres ratownictwa oraz transportu medycznego, ponieważ wypadek może wydarzyć się daleko od odpowiednio wyposażonej placówki.
Ratownictwo morskie i sporty wodne
Koszty ratownictwa mogą mieć znaczenie również podczas żeglowania, kajakarstwa, surfingu czy innych aktywności wodnych. Zdarzenie na morzu lub większym akwenie może wymagać interwencji wyspecjalizowanych służb, a zakres odpowiedzialności ubezpieczyciela będzie zależał od rodzaju aktywności i zapisów umowy.
Żeglarz powinien szczególnie dokładnie sprawdzić, czy jego rejs mieści się w standardowej turystyce, czy został zakwalifikowany do bardziej ryzykownej kategorii. Znaczenie może mieć odległość od brzegu, rola podczas rejsu i charakter jednostki. Ogólna informacja o ochronie podczas sportów wodnych nie zawsze jest wystarczająca.
Transport medyczny po akcji ratowniczej
Zakończenie akcji ratowniczej nie zawsze oznacza zakończenie kosztów. Poszkodowany może wymagać transportu do szpitala, przewiezienia pomiędzy placówkami albo późniejszego transportu do Polski. Dlatego dobra polisa na aktywny wyjazd powinna być analizowana łącznie pod kątem ratownictwa, transportu medycznego i kosztów leczenia.
Aktualna oferta Poliseo wskazuje transport medyczny jako jeden z istotnych elementów ubezpieczenia podróżnego. Warto jednak sprawdzić konkretne sumy oraz zasady organizowania transportu. Przy ciężkim urazie może być potrzebny specjalistyczny transport drogowy lub lotniczy, a jego koszt może być bardzo wysoki.
Transport medyczny do Polski
Po poważnym wypadku za granicą pacjent może nie być w stanie wrócić zwykłym samolotem lub samochodem. Jeżeli lekarze uznają specjalistyczny transport za medycznie uzasadniony, polisa może zgodnie z warunkami pokrywać organizację powrotu do kraju. Jest to inny element ochrony niż lokalna akcja ratownicza, dlatego warto sprawdzić oba świadczenia oddzielnie.
Przy dłuższych i bardziej egzotycznych podróżach znaczenie transportu powrotnego rośnie. Koszt sprowadzenia chorego z odległego kraju może być nieporównywalnie większy niż zwykły bilet lotniczy, dlatego zbyt niski limit może okazać się poważnym problemem.
EKUZ a koszty ratownictwa
Europejska Karta Ubezpieczenia Zdrowotnego jest przydatnym dokumentem podczas podróży w krajach, w których można z niej korzystać, ale nie powinna być traktowana jako pełny zamiennik polisy turystycznej. EKUZ zapewnia dostęp do określonych świadczeń publicznego systemu opieki zdrowotnej zgodnie z zasadami obowiązującymi w danym kraju, natomiast nie pokrywa wszystkich kosztów związanych z podróżą.
Szczególnie ważne są właśnie ratownictwo, transport medyczny do Polski i inne usługi assistance. Dlatego osoba planująca trekking, narty czy inną aktywność powinna rozważyć polisę turystyczną również wtedy, gdy posiada ważną kartę EKUZ.
Assistance podczas akcji ratowniczej
Assistance może pełnić bardzo ważną rolę podczas zdarzenia za granicą. Centrum pomocy może organizować kontakt z odpowiednimi służbami, placówką medyczną, transportem albo innymi usługami objętymi polisą. W stresującej sytuacji, szczególnie w kraju, którego języka turysta nie zna, takie wsparcie może być równie ważne jak sama refundacja kosztów.
Przed wyjazdem warto zapisać numer centrum assistance oraz mieć dokument polisy w telefonie i dodatkowo w miejscu dostępnym offline. Jeżeli stan zdrowia i sytuacja pozwalają, szybki kontakt z ubezpieczycielem może ułatwić właściwą organizację pomocy i rozliczenie kosztów.
Czy trzeba kontaktować się z ubezpieczycielem przed akcją ratowniczą?
W bezpośrednim zagrożeniu zdrowia lub życia najważniejsze jest wezwanie odpowiednich służb ratowniczych. Nie należy opóźniać pomocy tylko po to, aby najpierw uzyskać zgodę ubezpieczyciela. Jeżeli sytuacja jest mniej nagła i pozwala na kontakt, warto jednak postępować zgodnie z procedurą określoną w polisie.
Warunki dotyczące zgłoszenia mogą różnić się pomiędzy ubezpieczycielami. Dlatego jeszcze przed wyjazdem warto przeczytać instrukcję postępowania w razie zdarzenia i zapisać najważniejsze dane. Dzięki temu w sytuacji kryzysowej nie trzeba szukać informacji w wielostronicowych dokumentach.
Suma ubezpieczenia kosztów ratownictwa
Jednym z najważniejszych parametrów jest limit, do którego ubezpieczyciel odpowiada za działania ratownicze. Nie warto wybierać polisy wyłącznie na podstawie wysokiej sumy kosztów leczenia, ponieważ ratownictwo może posiadać oddzielny limit. Jeżeli akcja będzie kosztowała więcej niż przewidziana suma, pozostała część wydatku może obciążyć ubezpieczonego zgodnie z warunkami umowy.
Przy wyjazdach w góry i na aktywne wakacje należy więc porównywać sumę ratownictwa z charakterem podróży. Im większe prawdopodobieństwo wykorzystania śmigłowca, specjalistycznych zespołów lub długiej akcji poszukiwawczej, tym bardziej istotny staje się odpowiedni limit.
Wyłączenia odpowiedzialności przy ratownictwie
Nawet wysoka suma ratownictwa nie pomoże, jeśli zdarzenie nastąpi podczas aktywności wyłączonej z ochrony. Problem może dotyczyć między innymi sportów wymagających dodatkowego rozszerzenia, działania niezgodnego z warunkami polisy lub innych sytuacji wymienionych w OWU. Dlatego najważniejsze jest dopasowanie zakresu do rzeczywistych planów.
Turysta powinien uczciwie wskazać rodzaj aktywności podczas zakupu. Jeżeli planuje wspinaczkę, nurkowanie albo trekking na dużej wysokości, nie powinien wybierać wariantu przeznaczonego wyłącznie do spokojnego wypoczynku i zwiedzania. Niższa składka nie ma znaczenia, jeśli w najważniejszej sytuacji ochrona nie zadziała.
Alkohol a akcja ratownicza
Poliseo oferuje możliwość wyboru polis z klauzulą alkoholową, ale zakres takiego rozszerzenia zależy od warunków konkretnego ubezpieczenia. Nie należy zakładać, że obecność klauzuli powoduje pełną odpowiedzialność ubezpieczyciela za każde zdarzenie po spożyciu alkoholu. Poszczególne świadczenia i wyłączenia mogą być skonstruowane inaczej.
Osoba planująca aktywny wyjazd powinna sprawdzić szczególnie, jak klauzula wpływa na koszty leczenia, NNW, OC i ratownictwo. W przypadku sportów kwestie alkoholu oraz przestrzegania zasad bezpieczeństwa mogą mieć istotne znaczenie dla odpowiedzialności ubezpieczyciela.
Dokumentacja po akcji ratowniczej
Jeżeli akcja ratownicza została przeprowadzona za granicą, warto zachować całą otrzymaną dokumentację. Mogą to być potwierdzenia interwencji służb, dokumentacja medyczna, rachunki, faktury i informacje dotyczące transportu. Zakres dokumentów wymaganych do rozliczenia zależy od sposobu organizacji pomocy i procedury ubezpieczyciela.
Jeżeli akcję bezpośrednio organizowało centrum assistance, część rozliczeń może odbywać się pomiędzy ubezpieczycielem i usługodawcami. Gdy turysta sam pokrywa określone koszty, szczególnie ważne jest zachowanie dowodów zapłaty i dokumentów pozwalających potwierdzić okoliczności zdarzenia.
Ubezpieczenie ratownictwa dla dziecka
Rodzinny wyjazd w góry również wymaga właściwego ubezpieczenia. Dziecko może doznać urazu na szlaku, stoku lub podczas innej aktywności, a sposób organizacji pomocy będzie zależał od miejsca zdarzenia. Polisa powinna obejmować wszystkich uczestników podróży oraz aktywności, które będą rzeczywiście wykonywane.
Rodzice powinni sprawdzić nie tylko ratownictwo, ale również koszty leczenia, hospitalizację, transport medyczny oraz możliwość pobytu opiekuna przy dziecku, jeśli taki element jest dostępny w wybranym wariancie. Kompleksowa ochrona rodzinna może być znacznie ważniejsza niż sama najniższa cena polisy.
Ubezpieczenie ratownictwa dla seniora
Senior wybierający aktywny wypoczynek powinien szczególnie dokładnie dopasować zakres do stanu zdrowia i charakteru podróży. Jeżeli występują choroby przewlekłe, polisa może wymagać odpowiedniego rozszerzenia, aby zdarzenia związane z ich zaostrzeniem nie były wyłączone z ochrony. Ma to znaczenie również wtedy, gdy problem zdrowotny pojawi się podczas trekkingu i konieczna będzie akcja ratownicza.
Przed wyjazdem warto sprawdzić więc ratownictwo razem z kosztami leczenia chorób przewlekłych, transportem medycznym i assistance. Jeden brakujący element może znacząco zmienić realny zakres ochrony.
Najczęstsze błędy przy wyborze ubezpieczenia z kosztami ratownictwa
Najczęstszym błędem jest skupienie się wyłącznie na sumie kosztów leczenia i założenie, że obejmuje ona automatycznie wszystkie działania ratowników. Tymczasem koszty ratownictwa mogą mieć osobny limit oraz odrębne zasady. Drugim problemem jest wybór standardowej polisy mimo planowania aktywności zakwalifikowanej przez ubezpieczyciela jako sport wysokiego ryzyka lub ekstremalny.
Kolejnym błędem jest brak sprawdzenia kosztów poszukiwania, transportu śmigłowcem i transportu medycznego do Polski. Turysta może również nie zwrócić uwagi na wysokość limitu albo ograniczenia związane z wysokością trekkingu, jazdą poza trasą czy określonym rodzajem sportu. Dobra polisa powinna być dopasowana do rzeczywistego planu wyjazdu, a nie tylko do kraju docelowego.
Jak wybrać ubezpieczenie turystyczne z kosztami ratownictwa?
Pierwszym krokiem powinno być dokładne określenie rodzaju podróży. Innej ochrony potrzebuje osoba zwiedzająca europejskie miasta, innej turysta chodzący po wysokich górach, a jeszcze innej ktoś planujący wspinaczkę, nurkowanie lub sporty ekstremalne. Następnie należy sprawdzić, czy dana aktywność znajduje się w podstawowym zakresie polisy, czy wymaga dodatkowego rozszerzenia.
Drugim krokiem jest porównanie limitu kosztów ratownictwa i poszukiwania. Warto sprawdzić również transport śmigłowcem, przewóz do szpitala oraz transport medyczny do Polski. Wszystkie te świadczenia mogą być potrzebne podczas jednego poważnego zdarzenia, dlatego analizowanie ich oddzielnie od siebie może prowadzić do wyboru niepełnej ochrony.
Kolejnym elementem jest assistance. Turysta powinien wiedzieć, jak skontaktować się z centrum pomocy i jakie procedury obowiązują po wypadku. Warto również sprawdzić koszty leczenia, hospitalizację, NNW i OC w życiu prywatnym, ponieważ akcja ratownicza może być tylko początkiem konsekwencji zdarzenia.
Ubezpieczenie turystyczne z kosztami ratownictwa i poszukiwania ma największe znaczenie podczas aktywnych podróży, gdy dotarcie do poszkodowanego może wymagać zaangażowania specjalistycznych służb. Przy wyborze polisy nie warto więc koncentrować się wyłącznie na cenie lub ogólnej sumie kosztów leczenia. Najważniejsze jest sprawdzenie, czy planowana aktywność jest objęta ochroną, jaki limit przewidziano na ratownictwo oraz czy polisa obejmuje również transport medyczny i assistance. Dopiero połączenie tych elementów tworzy ochronę odpowiednią na górską wyprawę, wyjazd na narty lub inne aktywne wakacje.